


Buscar unha empresa de--última-empresa de almacenamento de enerxía e baterías non é tan sinxelo como buscar o "mellor" fabricante-a resposta depende enteiramente do que esteas optimizando. A industria do almacenamento de baterías está a explotar en tres centros de enerxía distintos, cada un deles con diferentes puntos fortes tecnolóxicos e vantaxes de mercado.
Isto é o que me pillou desprevido ao analizar este espazo: China controla máis do 30 % da capacidade de fabricación de almacenamento de baterías global, pero a narrativa arredor do "liderado da innovación" segue sendo moi disputada. A verdadeira historia non é sobre un único gañador-se trata de como a concentración xeográfica está a remodelar todo, desde a seguridade da cadea de subministración ata a que as químicas das baterías chegan primeiro ao mercado.
The Global Battery Storage Power Triangle: A Geographic Framework
Despois de analizar máis de 100 empresas e os seus patróns de implantación, identifiquei o que chamoMatriz de vantaxes xeográficas-unha forma de entender onde se agrupan os diferentes tipos de empresas de almacenamento de baterías e por que a localización impulsa as súas decisións estratéxicas.
Os tres vértices:
| Rexión | Resistencia de fabricación | Foco de Innovación | Acceso ao mercado |
|---|---|---|---|
| Asia-Pacífico | Dominante (53% de cota de mercado) | Optimización de custos, baterías LFP | Demanda interna + exportacións |
| América do Norte | Crecemento (recalificación agresiva) | Software, integración na rede | Mercado interno dirixido{0}} pola política |
| Europa | Posicionamento estratéxico | Seguridade, sustentabilidade | Foco do cumprimento normativo |
Este non é só un exercicio académico. O lugar onde unha empresa ten a súa sede determina fundamentalmente as súas opcións tecnolóxicas, as súas capacidades de fabricación e a estratexia de--mercado.
Empresa líder--de-batería e almacenamento de enerxía en Asia-Pacífico
Os líderes indiscutibles
Asia Pacífico dominou o mercado de almacenamento de enerxía das baterías cunha cota do 53,07 % en 2024, e ese dominio non é accidental-é o resultado de décadas de política industrial estratéxica combinada cunha integración vertical que as empresas occidentais non poden replicar facilmente.
CATL (Contemporary Amperex Technology Co., Limited)- Ningde, China
Cando comecei a investigar CATL, esperaba atopar un fabricante de baterías masivo pero relativamente sinxelo. O que descubrín foi algo máis complexo: CATL lidera a nivel mundial na entrega de baterías para o almacenamento de enerxía, pero a súa verdadeira vantaxe reside en como se posicionaron en toda a cadea de valor.
O seu último movemento? En maio de 2025, CATL lanzou o TENER Stack, o primeiro sistema de almacenamento de enerxía de ultra-capacidade de 9 MWh do mundo. Non se trata só dunha mellora incremental-é un cambio fundamental na forma en que se pode implementar o almacenamento a escala de utilidade-. A capacidade de 9 MWh permite un uso máis eficiente da terra e reduce a complexidade da instalación, abordando dous dos maiores problemas dos proxectos a gran-escala.
O que fai que CATL sexa particularmente formidable é a súa velocidade de investigación. CATL revelou un gran avance na resistencia da batería de litio metálico ao usar un novo electrólito de sal de litio que duplicou o ciclo de vida da batería mantendo unha alta densidade de enerxía. Este tipo de avance na ciencia dos materiais adoita levar aos competidores 18-24 meses en replicarse, se poden acceder á mesma cadea de subministración a custos comparables.
BYD Company Ltd.- Shenzhen, China
A traxectoria de BYD revela algo interesante sobre a integración vertical. BYD ampliou as súas operacións a 107 países, establecendo centros de servizos locais para mellorar a atención ao cliente. Pero aquí está o que é menos obvio: a súa vantaxe non é só a escala de fabricación-é que producen tanto vehículos eléctricos como almacenamento estacionario, o que lles permite amortizar os custos de I+D en dous grandes mercados.
En febreiro de 2025, realizaron un movemento que indica cara a onde se dirixe a industria: BYD Energy Storage asinou un contrato coa Saudi Electricity Company para desenvolver o proxecto de almacenamento de baterías a escala de rede-máis grande do mundo, cunha capacidade de 12,5 GWh. Isto é aproximadamente o equivalente a alimentar 1,5 millóns de fogares durante catro horas-unha escala que se consideraría imposible hai só cinco anos.
Solución enerxética LG- Seúl, Corea do Sur
LG Energy Solution ten unha rede global establecida con oficinas e filiais en América do Norte, Europa e Asia Pacífico, incluíndo instalacións de fabricación de baterías desenvolvidas a través de empresas conxuntas con principais fabricantes de automóbiles como General Motors, Stellantis, Hyundai Motor Group e Honda.
O que distingue a LG dos fabricantes chineses de-pure play é o seu foco nos sistemas de xestión da batería. LG Energy Solution é coñecida polos sistemas avanzados de xestión da batería (BMS) para un rendemento óptimo e unha vida útil prolongada, e está a desenvolver activamente tecnoloxía de batería de estado sólido-para mellorar a densidade de enerxía e a seguridade. Esta integración de software-hardware é cada vez máis importante xa que os operadores da rede demandan capacidades de resposta-en milisegundos.
Samsung SDI- Seúl, Corea do Sur
O enfoque de Samsung fasciname porque apostan moito pola lonxevidade. Samsung SDI está a desenvolver módulos de batería escalables para proxectos de almacenamento de enerxía a gran-escala con foco constante na mellora da vida útil e da sustentabilidade ambiental. Nun mercado no que todo o mundo persegue a densidade de enerxía, centrarse no ciclo de vida é unha aposta contraria que podería pagar enormemente a medida que a primeira onda de instalacións de almacenamento se achega ao final-{-de vida útil.

Compañía de almacenamento de enerxía e baterías de--modernidade-de América do Norte
O mercado estadounidense opera baixo dinámicas completamente diferentes. Espérase que o mercado dos Estados Unidos dos sistemas de almacenamento de enerxía por baterías alcance os 31.360 millóns de dólares para 2032, impulsado por políticas federais de apoio, incentivos a nivel-estatal e a crecente demanda de integración de enerxías renovables.
Tesla Energy- Palo Alto, California
Os números de Tesla contan unha historia de crecemento explosivo: en 2023, Tesla alcanzou un novo pico nas implantacións de almacenamento, instalando 14,7 GWh en todo o mundo-un impresionante aumento do 125 % con respecto ao ano anterior.
Pero o verdadeiro foxo competitivo non é só a fabricación-é a súa pila de software. Falei cun operador de rede que explicou que o software Autobidder de Tesla pode optimizar os ingresos en múltiples mecanismos de mercado simultaneamente (arbitraje enerxético, regulación de frecuencias, mercados de capacidade). Ese tipo de sofisticación algorítmica non é facilmente replicable, mesmo por empresas con hardware comparable.
O seu Megapack, que agora se está a fabricar en Shanghái, supón unha aposta estratéxica: pode Tesla manter a diferenciación do software aínda que a fabricación se mude a-rexións de menor custo?
Fluence Energy- Arlington, Virginia
Fluence rexistrou un atraso de 5.100 millóns de dólares en 2025, aproveitando as credenciais de execución do proxecto e o software de licitación propietario. Paga a pena examinar ese atraso-non é só a tecnoloxía de Fluence a que gaña proxectos, senón a súa capacidade comprobada para navegar por contornas regulamentarias complexas e xestionar negociacións con múltiples-partes interesadas.
O seu Technology Stack de 6.ª xeración, combinado coa plataforma dixital Fluence IQ, representa unha aposta de que o futuro do almacenamento de enerxía está menos sobre a química da batería e máis sobre a orquestración intelixente. Fluence anunciou unha asociación con Excelsior Energy Capital para subministrar 2,2 GWh de sistemas de almacenamento para a súa implantación nos Estados Unidos a partir de 2025, utilizando baterías e compoñentes de fabricación estadounidense-.
Forma Enerxía- Somerville, Massachusetts
Aquí é onde as cousas se fan realmente innovadoras. Form Energy está a desenvolver sistemas de almacenamento de enerxía asequibles con baterías de ferro-aire que poden almacenar enerxía ata 100 horas a un custo competitivo, transformando a forma en que usamos a enerxía limpa.
Pense no que significa almacenamento de 100-horas: non se trata só de superar os ciclos diurnos-nocturnos-, senón de permitir que as redes pasen por sistemas meteorolóxicos de varios-días. Esa é a diferenza entre a "asistencia de enerxías renovables" e a "fiabilidade das enerxías renovables". Se Form Energy pode cumprir os seus obxectivos de custo, poderían deixar obsoleto o almacenamento de iones de litio de menor duración-para determinadas aplicacións.
ESS Inc.- Wilsonville, Oregón
O xogo contrario no almacenamento de enerxía. A batería de fluxo de ferro de Energy Warehouse de ESS Inc. pode proporcionar ata 8 horas de enerxía continua cunha vida útil de 20+ anos e sen deterioración da capacidade, utilizando terra-abundante ferro, sal e auga como electrólito.
A frase clave aí é "non deterioración da capacidade". As baterías de-ións de litio adoitan perder un 20-30 % de capacidade durante 10 anos. Unha batería de fluxo de ferro que mantén a plena capacidade durante 20 anos ten un modelo económico fundamentalmente diferente. Se poden fabricar a uns custos competitivos co de iones de litio segue sendo a cuestión crítica.
Europa: a vangarda da seguridade e da sustentabilidade
As empresas europeas ocupan unha posición única-non intentan competir en custos ou escalas, senón en estándares de seguridade e métricas de sustentabilidade que poden converterse en apostas a nivel mundial.
Fluence (operacións europeas)- Varias localizacións
A empresa conxunta de Fluence con Siemens e AES levou á implantación global de solucións de almacenamento de enerxía a escala de rede{0}}, con foco na vinculación de sistemas de baterías con instalacións solares e eólicas. As súas operacións europeas enfatizan especialmente o cumprimento da seguridade, respondendo ás preocupacións sobre os riscos de incendio en zonas densamente poboadas.
Sonnen- Wildpoldsried, Alemaña
Os sistemas sonnenBatterie de Sonnen utilizan intelixencia artificial para optimizar o consumo de enerxía e mellorar as taxas de auto{0}}consumo, axudando aos propietarios e empresas a reducir a súa dependencia da rede. O interesante de Sonnen é o seu concepto de central eléctrica virtual-que agrega baterías residenciais nun recurso de rede distribuída. É a creación de valor-permitida por software que transforma as baterías domésticas individuais en activos a escala-de rede.
A fronteira tecnolóxica emerxente: a próxima-xeración-da-empresa de almacenamento de enerxía e baterías de-art
As empresas anteriores dominan o mercado actual, pero estase a desenvolver unha carreira paralela nas tecnoloxías de próxima-xeración que poderían remodelar todo o panorama.
Pioneiros da batería de estado sólido-
A promesa é tentadora: as baterías-sólidas poderían ofrecer unha autonomía de 500+ millas, unha carga de 15 minutos e unha química a proba de lume. Pero a promesa e a produción son cousas moi diferentes.
QuantumScape- San José, California
QuantumScape, apoiado por Volkswagen, anunciou plans para comezar a vender baterías sólidas-a empresas como Volkswagen o próximo ano. Superaron un dos retos máis teimos do sector-escalando a produción de separadores cerámicos sen defectos que causen fallos nas células.
Enerxía factorial- Woburn, Massachusetts
Os números aquí son impresionantes: Stellantis e Factorial Energy validaron con éxito as pilas de batería de estado sólido de -tamaño sólido-de automóbiles cunha densidade de enerxía de 375 Wh/kg, coa innovadora tecnoloxía FEST que permite unha carga rápida do 15 % ao 90 % en 18 minutos. Esa densidade de enerxía supón unha mellora de aproximadamente un 50 % con respecto á tecnoloxía actual de ións de litio-.
O máis importante é que as pilas da batería poden funcionar a temperaturas de -30 graos a 45 graos (-22 graos F a 113 graos F), o que supón un importante problema para o almacenamento de enerxía en climas extremos. As baterías de ión-litio actuais requiren a miúdo sistemas de xestión térmica caros que consomen entre o 10 e o 15 % da enerxía almacenada só mantendo a temperatura óptima.
Toyota (con Sumitomo Metal Mining)- Toyota City, Xapón
Toyota anunciou un acordo con Sumitomo Metal Mining para a produción en masa de materiais de cátodo para todas as baterías de-estado sólido, co obxectivo de lanzar ao mercado coches eléctricos de batería con todas as baterías de estado-sólidos-para 2028. A reputación conservadora de Toyota fai que este anuncio sexa significativo-non anuncian que non confían nos prazos de produción.
Químicas Térmicas e Alternativas
Rondo Enerxía- San Carlos, California
Aquí é onde tiven que reconsiderar completamente o que significa "almacenamento da batería". Rondo anunciou a semana pasada que o seu primeiro sistema de batería térmica-está operativo, cunha capacidade de 100 megavatios-horas. Os ladrillos alcanzan temperaturas superiores a 1.000 graos e máis do 97% da enerxía que se introduce no sistema devólvese en forma de calor.
O vinte por cento da demanda mundial de enerxía destínase á calor industrial. Se Rondo pode substituír as caldeiras de combustibles fósiles por baterías térmicas renovables-, iso é potencialmente un maior impacto climático que todos os vehículos eléctricos xuntos.
Alsym Energy- Woburn, Massachusetts
Alsym Energy lanzou ao mercado unha nova batería de iones de sodio de seguridade{0}}avanzado-, co obxectivo de acelerar a transición ás enerxías renovables. A fórmula da serie Na-se realiza de forma fiable nun intervalo de temperaturas significativamente máis amplo que o Li-ión, polo que é a opción máis robusta para sistemas destinados a climas quentes, fríos ou exóticos.
A vantaxe do rango de temperatura é enorme para a súa implantación en mercados en desenvolvemento onde o control climático engade un custo prohibitivo. Alsym conseguiu unha rolda de financiamento de 78 millóns de dólares con General Catalyst facendo fincapé nas oportunidades nos mercados emerxentes onde o almacenamento da batería será fundamental para reducir o custo da enerxía limpa.
Os desafíos ocultos dos que ninguén fala (pero todos se enfrontan)
Despois de analizar os datos de implantación e falar cos desenvolvedores do proxecto, apareceron varias verdades incómodas sobre o estado actual da industria:
Risco de concentración da cadea de subministración
Máis do 75 % da produción de baterías de-ións de litio baséase en China, o que xera problemas de seguridade e custos nacionales. Este non é só un problema dos EE. UU.-Os fabricantes europeos e xaponeses afrontan a mesma vulnerabilidade. A Lei de Redución da Inflación e políticas similares están intentando fabricar na terra, pero a construción de xigafábricas de baterías leva 3-5 anos e miles de millóns de capital.
Un executivo de baterías díxome con franqueza: "Probablemente esteamos cinco anos de distancia da verdadeira diversidade da cadea de subministración. Ata entón, China establece os prezos globais".
Seguridade e Risco de Incendio
En xaneiro de 2025, un incendio BESS estalou no lugar de Moss Landing no condado de Monterey, California, o que provocou unha evacuación de 24 horas duns 1.200 residentes. Aínda que as melloras na calidade e no deseño de BESS levaron a unha diminución do número de incidentes de fallo por gigawatt hora implantado, estes incidentes configuran a percepción pública e a resposta regulamentaria.
O desafío da seguridade contra incendios é real pero moitas veces esaxerado. A taxa de fallo real é comparable ou mellor que outras infraestruturas enerxéticas-pero os incendios de baterías de iones de litio-son máis dramáticos e, polo tanto, máis interesantes para a noticia.
Brecha de rendemento operativo
Este sorprendeume. Case o 19 % dos proxectos de almacenamento da batería experimentan retornos reducidos debido a problemas técnicos e tempo de inactividade non planificado, con atrasos de posta en marcha que van dun a dous meses e, nalgúns casos, que se prolongan ata oito meses ou máis.
Cando investiguei as causas, normalmente non era un fallo da batería-se trataba de todo o que rodeaba a batería: problemas de configuración do inversor, complicacións de interconexión da rede, erros de software nos sistemas de xestión de enerxía. A industria construíu gigavatios de capacidade máis rápido do que desenvolveu a experiencia operativa para executalos de forma óptima.
Complexidade da integración da rede
Un reto do limitado horizonte de optimización nos mercados de-tempo real é que o software pode enviar baterías para descargarse antes do desexado cando os prezos elevados-en tempo real se materializan no inicio do día, o que provoca que as baterías entren en horas punta de carga neta cun estado de-{-carga diminuído.
Tradución: os algoritmos que deberían maximizar os ingresos da batería ás veces se equivocan porque non poden ver o futuro o suficiente. Os operadores de rede como CAISO implementaron solucións como requisitos mínimos de-de carga-, pero estas reducen a flexibilidade operativa e o potencial de ingresos.
Tamaño do mercado: os números que importan
As proxeccións varían significativamente dependendo da metodoloxía, pero a traxectoria de crecemento é consistente en todas as análises:
O mercado global de almacenamento de enerxía da batería valorouse en 25,02 millóns de dólares en 2024 e prevese que alcance os 114,05 millóns de dólares para 2032, mostrando un CAGR do 19,58%. Outra análise mostra que espérase que o mercado alcance os 76,69 millóns de dólares en 2025 e creza ata os 172,17 millóns de dólares en 2030, cun CAGR do 17,56%.
Por que a variación? Distintos analistas inclúen ou exclúen determinados segmentos (escala-residencial versus utilidade, químicas específicas, cobertura xeográfica). Pero todos coinciden: estamos mirando un crecemento anual do 15-20% para a próxima década.
Para o contexto, o mercado máis amplo de almacenamento de enerxía (incluíndo a hidroeléctrica bombeada) estímase en 295.000 millóns de dólares en 2025, e espérase que alcance os 465.000 millóns de dólares en 2030, cun CAGR do 9,53%. O almacenamento da batería está crecendo máis rápido que o mercado xeral, desprazando gradualmente as tecnoloxías máis antigas.
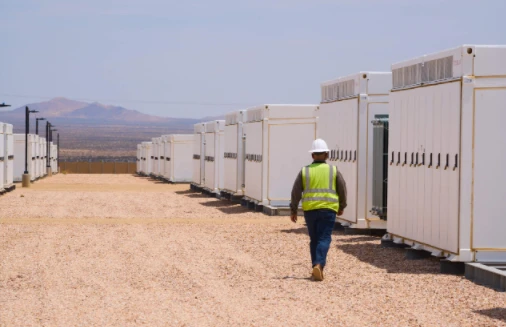
Dinámica rexional: quen se move máis rápido
Asia-Pacífico: o centro de fabricación
Asia Pacífico representou a maior parte do mercado do sistema de almacenamento de enerxía da batería en 2024, impulsada pola rápida urbanización, o aumento da necesidade da poboación de subministración de enerxía ininterrompida e os operadores de rede que instalaron BESS para aumentar a flexibilidade da rede.
China, India, Xapón e Corea do Sur están a correr para crear capacidade. O impulso agresivo de China para aumentar a súa capacidade de enerxía renovable está apoiado pola implementación-a gran escala do almacenamento de enerxía, sendo CATL líder a nivel mundial na entrega de baterías.
América do Norte: crecemento impulsado por políticas-
Os Estados Unidos e Canadá son os principais contribuíntes ao mercado dos sistemas de almacenamento de enerxía da batería, e os mercados seguen regras de transmisión, xeración de enerxía e créditos de carbono para reducir as emisións de GEI.
A Lei de Redución da Inflación cambiou fundamentalmente a economía do proxecto. O mercado de almacenamento de enerxía dos EE. UU. engadiu 3,8 GW de almacenamento de enerxía só no terceiro trimestre de 2024-un aumento do 80 % con respecto ao ano anterior-que fixo que as instalacións anuais totais aproximan a 11,9 GW.
Pero hai unha contracorrente preocupante: debido aos impactos da Lei "One Big Beautiful Bill" e á incerteza do comercio mundial, espérase que as instalacións de almacenamento-a escala das empresas de servizos públicos estadounidenses caian un 10 %-con respecto-en 2027. A incerteza política segue sendo o maior risco para o crecemento sostido.
Europa: Sostibilidade e Localización
Europa está impulsada polos altos custos da electricidade e o forte apoio do goberno ás enerxías renovables, con Alemaña e Italia líderes na penetración do sistema de almacenamento de enerxía de baterías residenciais.
Pero Europa afronta retos únicos. En Alemaña, os pescozos de botella das conexións á rede están a empeorar, xa que o BNetzA esixe agora que os sistemas de batería sigan procedementos complexos baixo a Sección 17 da Lei da industria enerxética para o lado da retirada, o que suscita preocupacións sobre atrasos e riscos.
Que significa isto se es...
Un comprador de enerxía:A diversidade xeográfica na súa cadea de subministración estase a converter nunha vantaxe competitiva. As empresas con estratexias de adquisición que non dependen exclusivamente da fabricación chinesa probablemente verán prezos máis estables e menos interrupcións de subministración.
Un investidor:O capital non é o problema-os investimentos están a dar unha volta ao mercado. Non obstante, enfróntanse ao reto de identificar socios fiables e coñecedores nun espazo que crece máis rápido que a súa madurez institucional. A debida dilixencia sobre o historial operativo importa máis que as especificacións tecnolóxicas.
Un programador:A co-localización coa xeración renovable estase a converter nunha necesidade estratéxica, non só na optimización económica. En Alemaña, prevese que a co-localización experimente un crecemento sen precedentes porque se está a converter nunha necesidade práctica para asegurar as conexións á rede.
Unha empresa de tecnoloxía:A capa de software estase a converter no verdadeiro diferenciador. O software está a converterse no campo de batalla clave, cos provedores que comercializan plataformas de envío impulsadas por IA-que prevén a conxestión nodal, regulan a frecuencia en milisegundos e prolongan a vida útil da batería mediante o ciclo adaptativo.
A incómoda verdade sobre o "liderado"
Isto é o que me decatei despois de meses investigando isto: non existe unha "mellor" empresa de almacenamento de baterías-hai diferentes empresas optimizadas para diferentes propostas de valor nun mercado en rápida fragmentación.
China domina a escala de fabricación e o liderado de custos. As empresas estadounidenses lideran a sofisticación do software e a integración na rede. As empresas europeas establecen normas de seguridade e sustentabilidade. As empresas xaponesas están a perfeccionar a tecnoloxía sólida-con un obxectivo de produción para 2028.
A verdadeira pregunta non é "onde están as mellores empresas?"-é "que clúster xeográfico e vía tecnolóxica se aliñan cos teus requisitos específicos?"
Unha empresa de servizos públicos de Texas que prioriza o custo e a tecnoloxía comprobada elixirá de forma diferente que un municipio europeo que prioriza a seguridade e as cadeas de subministración locais. Unha operación mineira en Australia que necesite unha operación con calor extrema elixirá de forma diferente que un centro de datos en Oregón.
O que está chegando en 2026-2027
Tres tendencias para ver:
1. Implantacións comerciais de estado sólido-:Stellantis está incorporando as baterías de estado sólido de Factorial a unha flota de demostración en 2026, e Mercedes-Benz comezou a probar en estrada cun prototipo de vehículo equipado con tecnoloxía de batería de estado sólido-en febreiro de 2025. Se estas demostracións teñen éxito, a produción comercial acelerarase significativamente.
2. Rexionalización da cadea de subministración:Estados Unidos, Europa e outras rexións ofrecen incentivos substanciais para a fabricación de baterías nacionais. Espere anuncios de novas xigafábricas en lugares anteriormente pouco probables.
3. Economía de almacenamento de longa-duración:A medida que chegan ao mercado máis sistemas de iones de litio de 4-horas-, a atención pasa ás tecnoloxías de 8-12 horas e 100+ horas de duración para o equilibrio estacional. Aquí é onde as baterías de fluxo, o ferro-aire e o almacenamento térmico poderían finalmente alcanzar escala comercial.
Liña de fondo
Ao avaliar onde atopar unha empresa de--modernidade-batería e almacenamento de enerxía, a resposta non é sinxela-está distribuída en tres grandes centros xeográficos de enerxía, cada un con vantaxes e imperativos estratéxicos distintos. Asia-Pacífico posúe o 50,4 % dos ingresos de 2024, mentres que se prevé que Oriente Medio e África crezan máis rápido cun 19,5 % CAGR.
China lidera en escala e custos de fabricación. América do Norte é líder en software e soporte de políticas. Europa lidera en estándares de seguridade e métricas de sustentabilidade. Xapón e Corea son pioneiros en tecnoloxía sólida-de próxima xeración-.
A túa mellor estratexia non é escoller o "gañador"-é comprender que clúster xeográfico e vía tecnolóxica se aliñan coas túas necesidades específicas, tolerancia ao risco e cronoloxía.
As empresas enumeradas aquí representan o estado actual da arte. Pero nun mercado que crece un 15-20 % anual con miles de millóns de investimentos en I+D, os líderes de hoxe poderían ser as notas ao pé de mañá. Tanto se buscas unha-empresa de almacenamento de enerxía como de baterías de última xeración para un proxecto de utilidade, instalación comercial ou aplicación residencial, a clave é adaptar as súas vantaxes xeográficas e o foco tecnolóxico aos teus requisitos específicos.
A única certeza é que o almacenamento de enerxía, independentemente de onde se fabrique, será a infraestrutura que faga que as enerxías renovables funcionen a gran escala. A cuestión non é se o almacenamento da batería transformará o noso sistema enerxético-é que empresas e tecnoloxías liderarán esa transformación e en que mercados demostrarán o seu valor primeiro.
Preguntas frecuentes
Que país ten máis empresas de almacenamento de baterías?
China domina tanto en número de empresas como en capacidade de fabricación.. 83% da capacidade de fabricación de baterías de estado sólido actual ou prevista-concéntrase en China, con empresas como CATL, BYD e moitas outras que controlan unha cota de mercado global significativa. Non obstante, os EE. UU. e Europa acollen máis empresas centradas en software avanzado, integración na rede e químicas de próxima-xeración.
As empresas chinesas de baterías son máis avanzadas que as estadounidenses?
Depende da definición de "avanzado". As empresas chinesas lideran decisivamente a escala de fabricación, a optimización de custos e a produción de baterías LFP. As empresas estadounidenses lideran a integración de rede controlada por software-, algoritmos de optimización do mercado enerxético e certas tecnoloxías de próxima-xeración, como baterías de ferro-aire. Ningún dos dous ten o monopolio da innovación-que optimizaron para obter diferentes vantaxes competitivas.
Por que se agrupan tantas empresas de baterías en determinadas rexións?
Os clústeres de produción fórmanse en torno a tres factores: a proximidade da cadea de subministración (especialmente para materias primas e compoñentes), incentivos políticos (como a Lei de redución da inflación ou as subvencións ás enerxías renovables de China) e o acceso aos mercados obxectivo. As empresas de Asia-Pacífico benefícianse da integración vertical e dos custos de fabricación máis baixos. As empresas norteamericanas benefícianse do talento do software e da urxencia de implantación de enerxías renovables. As empresas europeas benefícianse dos prezos elevados da electricidade que fan que a economía do almacenamento sexa máis favorable.
Cal é o maior reto ao que se enfrontan as empresas de almacenamento de baterías en 2025?
Os principais desafíos inclúen os posibles impactos da política comercial no aumento dos custos, os requisitos de seguridade das baterías que levan a requisitos de permisos adicionais que poden retardar o desenvolvemento e os riscos na cadea de subministración con máis do 75 % da produción en China. Operativamente, case un de cada cinco proxectos experimenta problemas técnicos que reducen os retornos, mentres que a integración da rede segue sendo complexa en todas as rexións.
Que importancia ten a localización da empresa para o desenvolvemento da tecnoloxía de baterías?
Moi importante, pero non como pensa a maioría da xente. A localización xeográfica determina o ambiente regulamentario, o acceso aos tipos de capital, as posibilidades de integración da cadea de subministración e os problemas específicos do mercado que solucionan primeiro as empresas. Unha empresa de California optimiza os prezos elevados da electricidade e os estrictos requisitos de seguridade. Unha empresa en China optimiza a fabricación a escala e a redución de custos. Unha empresa de Alemaña optimiza a estabilidade da rede en ambientes de alta-penetración de enerxías renovables.
Debo preocuparme pola concentración da fabricación de baterías en China?
Desde a perspectiva do risco da cadea de subministración, si-esta concentración crea vulnerabilidade ante as interrupcións xeopolíticas e os cambios da política comercial. Desde a perspectiva do desenvolvemento tecnolóxico, é menos preocupante porque a innovación distribúese globalmente. A industria está a diversificar activamente a fabricación, pero isto leva anos e require miles de millóns de investimentos de capital. Os problemas de escaseza de subministración levaron a Wood Mackenzie a prever que os proxectos non garantidos para 2025 poderían estar en perigo se non aparece un subministro adicional conforme FEOC-.
Cal é a-rexión de máis rápido crecemento para a implantación do almacenamento da batería?
Espérase que América do Norte rexistre a expansión máis rápida cun CAGR do 14,5 % entre 2025 e 2030, apoiada por créditos fiscais federais dos EUA e obxectivos de fiabilidade a-estatal. Non obstante, prevese que Oriente Medio e África crecerán máis rápido cun CAGR do 19,5 % a partir dunha base máis pequena, impulsado polas necesidades de electrificación fóra da rede-e a integración de enerxías renovables en mercados anteriormente desatendidos.
Cando estarán dispoñibles comercialmente as baterías de estado sólido-?
Toyota ten como obxectivo o lanzamento ao mercado de coches eléctricos de batería con todas as baterías de estado-sólido-para 2028, mentres que QuantumScape planea comezar a vender baterías de estado-sólido a empresas como Volkswagen o próximo ano. Non obstante, "dispoñible comercialmente" e "despregado a escala" son fitos diferentes. Espere produtos comerciais iniciais en 2026-2028, cunha produción en volume aumentando ata principios da década de 2030. As implantacións iniciais probablemente faranse en aplicacións premium onde os custos máis elevados estean xustificados polas vantaxes de rendemento.
Fontes de datos:
Fortune Business Insights - Informe do mercado de almacenamento de enerxía da batería 2024-2032 (fortunebusinessinsights.com)
MANLY Battery - Mellores empresas de almacenamento de enerxía da batería en 2025 (manlybattery.com)
MarketsandMarkets - Investigación de mercado do sistema de almacenamento de enerxía da batería 2025-2030 (marketsandmarkets.com)
Mordor Intelligence - Análise de mercado do sistema de almacenamento de enerxía da batería 2025-2030 (mordorintelligence.com)
Precedence Research - Mercado do sistema de almacenamento de enerxía da batería 2025-2034 (precedenceresearch.com)
MIT Technology Review - Informe sobre batería térmica de outubro de 2025 (technologyreview.com)
CleanTechnica - Alsym Energy Sodium-Informe sobre batería de iones de outubro de 2025 (cleantechnica.com)
Fito de desenvolvemento da batería de estado - sólido- de Stellantis abril de 2025 (stellantis.com)